Bu makale, Yanlış IBAN’a Para Gönderdim: Banka Geri Çeker mi, Alan Kişi Harcarsa Ne Olur? 2026 Hukuki Rehber konusunda güncel yasal mevzuat, Yargıtay/Danıştay kararları ve uygulamadaki stratejik noktaları derinlemesine incelemektedir. Aşağıdaki içerikten süreç yönetimi ve kritik uyarıları takip edebilirsiniz.
Yanlış IBAN’a Para Gönderdim: Banka Geri Çeker mi, Alan Kişi Harcarsa Ne Olur?
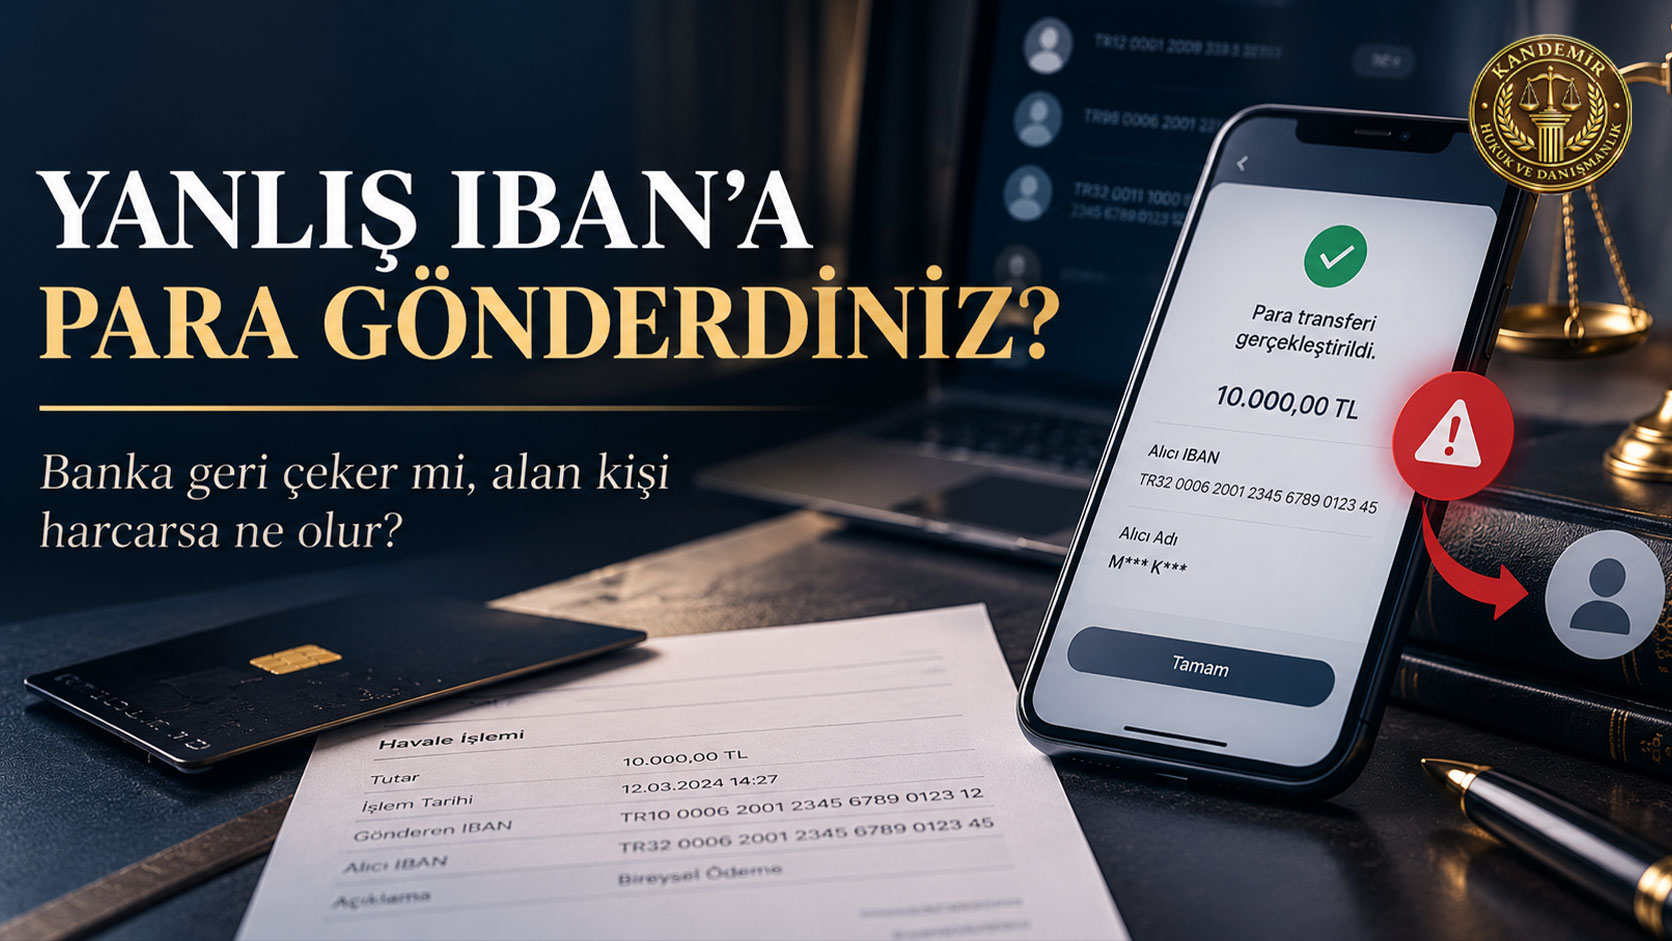
Telefonunuzdan para gönderiyorsunuz.
IBAN’ı yapıştırıyorsunuz.
Tutarı giriyorsunuz.
Onay veriyorsunuz.
Birkaç saniye sonra ekrana:
“Transferiniz başarıyla gerçekleştirildi.”
bildirimi geliyor.
Sonra fark ediyorsunuz:
Parayı yanlış kişiye gönderdiniz.
Belki:
- IBAN’ı yanlış kopyaladınız,
- Eski kayıtlı alıcıyı seçtiniz,
- Aynı isimde başka kişiye gönderdiniz,
- 5.000 TL yerine 50.000 TL gönderdiniz,
- Satıcı sandığınız kişiye yanlışlıkla ödeme yaptınız,
- Şirket hesabı yerine başka hesaba para aktardınız.
İlk refleks genellikle bankayı aramak oluyor:
“İşlemi iptal edin.”
Ancak özellikle FAST işlemlerinde durum sanıldığı kadar basit değildir.
TCMB’ye göre FAST 7 gün 24 saat çalışan ve ödemeyi saniyeler içerisinde karşı hesaba aktaran anlık bir sistemdir. İşlem tamamlandıktan sonra yanlış ödemenin iadesi için kişinin kendi finansal kuruluşuyla iletişime geçmesi gerekir; TCMB iade işlemini doğrudan gerçekleştirmez.
Üstelik FAST işlem limiti 26 Ağustos 2026 itibarıyla 300.000 TL’ye yükseltilmiştir. Bu nedenle artık tek bir yanlış işlemde çok daha yüksek tutarların karşı hesaba anında geçmesi mümkündür.
Peki para gerçekten geri alınabilir mi?
Evet, hukuken geri istenebilir.
Ancak izlenecek yol, işlemin durumuna ve parayı alan kişinin davranışına göre değişir.
Yanlış FAST İşlemi İptal Edilebilir mi?
İşlem henüz tamamlanmamışsa bankanın sistemine bağlı olarak iptal ihtimali bulunabilir.
Ancak tamamlanmış FAST işlemlerinde temel kural farklıdır.
TCMB açıkça:
Tamamlanan ödemenin sistemden tek taraflı olarak iptal edilemeyeceğini
belirtmektedir.
TCMB ödeme sistemlerinde “geri dönülemezlik” ilkesi bulunmaktadır. Hesaba işlenmiş ödeme işlemleri TCMB tarafından iptal edilmez; hatalı ödeme durumunda müşterinin kendi bankasına başvurması gerekir.
Bu nedenle FAST yaptıktan sonra:
“Geri al”
butonuna basarak parayı karşı tarafın hesabından çekmek çoğu durumda mümkün değildir.
Yanlış Para Gönderince İlk Ne Yapılmalı?
Zaman kaybetmemek önemlidir.
İlk olarak bankanızın müşteri hizmetlerini arayın veya şubeye başvurun.
Şu ifadeyi açıkça kullanabilirsiniz:
“Yanlış hesaba para transferi yaptım. İşlemin iadesi için alıcı bankaya iade talebi gönderilmesini istiyorum.”
Bankaya şu bilgileri verin:
- İşlem tarihi,
- İşlem saati,
- Gönderilen tutar,
- Alıcı IBAN,
- İşlem referans numarası,
- FAST/EFT/havale bilgisi.
Mümkünse ayrıca yazılı kayıt oluşturun.
Başvuru numarasını saklayın.
Çünkü ileride uyuşmazlık çıkarsa:
“Yanlışlığı ne zaman fark ettiniz ve ne zaman bildirdiniz?”
sorusu önem kazanabilir.
Banka Yanlış Gönderdiğim Parayı Karşı Hesaptan Direkt Çekebilir mi?
Kural olarak bankanın müşterisinin hesabındaki parayı herhangi bir hukuki dayanak olmadan istediği anda başka kişiye aktarması mümkün değildir.
Bu nedenle uygulamada banka çoğunlukla iade süreci başlatır.
Gönderici banka, alıcı bankayla iletişime geçebilir.
Alıcı tarafa yanlış transfer konusunda bilgi verilebilir ve paranın iadesi istenebilir.
TCMB de yanlış FAST işlemlerinde doğrudan TCMB’ye değil, finansal kuruluşa başvurulması gerektiğini belirtmektedir.
Bu nedenle:
“Bankayı aradım, onlar parayı kesin geri çeker.”
şeklinde bir garanti yoktur.
Alıcı iade etmiyorsa hukuki yollar gündeme gelebilir.
Yanlış IBAN’a Gönderilen Para Hukuken Kime Aittir?
Paranın karşı kişinin banka hesabına geçmiş olması, o kişinin bu paranın hukuki sahibi olduğu anlamına gelmez.
Türk Borçlar Kanunu’nun 77. maddesi bu konuda temel kuralı düzenlemektedir.
Kanuna göre:
Haklı bir sebep olmaksızın başkasının malvarlığından zenginleşen kişi, bu zenginleşmeyi geri vermekle yükümlüdür.
Bu hukuki kurum:
Sebepsiz zenginleşme
olarak adlandırılır.
Örneğin Ahmet’in Mehmet’e hiçbir borcu yok.
Ancak yanlışlıkla Mehmet’in hesabına:
75.000 TL
gönderiyor.
Bu durumda Mehmet’in parayı elde tutmasını haklı kılan bir satış, borç veya sözleşme bulunmuyorsa sebepsiz zenginleşme gündeme gelebilir.
“Parayı Kendim Gönderdim, Artık Geri İsteyemem” Doğru mu?
Hayır.
Türk Borçlar Kanunu’nun 78. maddesi özellikle borçlanılmamış edimin ifasını düzenlemektedir.
Kişi borçlu olmadığı hâlde kendisini borçlu sanarak ödeme yapmışsa, şartları oluştuğunda ödediği tutarı geri isteyebilir.
Yanlış banka transferlerinde de ödeme nedeni ve hatanın niteliği bu kapsamda değerlendirilebilir.
Örneğin aynı isimli iki tedarikçiniz var.
100.000 TL’lik faturayı A şirketine gönderecekken yanlışlıkla B şirketine gönderiyorsunuz.
B şirketine böyle bir borcunuz bulunmuyorsa geri ödeme talebi gündeme gelir.
Karşı Taraf “Para Hesabıma Geldi, Artık Benim” Diyebilir mi?
Hayır.
Banka hesabına para gelmesi tek başına geçerli bir hukuki kazanma sebebi değildir.
Parayı alan kişinin:
“Bana geldiğine göre benim.”
şeklindeki yaklaşımı Türk Borçlar Kanunu’ndaki sebepsiz zenginleşme hükümleriyle bağdaşmaz.
Eğer para;
- Borç ödemesi,
- Satış bedeli,
- Hediye,
- Bağış,
- Hizmet ücreti
gibi geçerli bir hukuki sebebe dayanmıyorsa iade yükümlülüğü ortaya çıkabilir.
Yanlış Gelen Parayı Harcarsam Ne Olur?
Bu soru özellikle dikkat çekicidir.
Hesabınıza aniden:
100.000 TL
geldiğini düşünün.
Gönderen kişiyi tanımıyorsunuz.
Bir gün sonra bankadan aranıyorsunuz:
“Para yanlışlıkla gönderilmiş, iade eder misiniz?”
Bu durumda:
“Ben parayı zaten harcadım.”
demek her zaman sorumluluğu ortadan kaldırmaz.
Türk Borçlar Kanunu’nun 79. maddesi, sebepsiz zenginleşen kişinin geri verme yükümlülüğünü düzenlemektedir.
İyi niyetli kişi, geri isteme sırasında zenginleşmenin elinden çıkmış olduğunu ispat ettiği ölçüde farklı değerlendirmeye tabi olabilir.
Ancak kişi iyi niyetli değilse veya ileride parayı geri vermek zorunda kalabileceğini hesaba katması gerekiyorsa zenginleşmenin tamamını geri vermekle yükümlüdür.
Dolayısıyla size ait olmadığını bildiğiniz parayı bilerek harcamak:
“Para bitti, artık borcum yok.”
sonucunu otomatik olarak doğurmaz.
Hesabıma Yanlış Para Geldi: Ne Yapmalıyım?
En güvenli hareket:
Parayı kullanmamak.
Bankanızla iletişime geçin.
Şu şekilde bildirim yapabilirsiniz:
“Hesabıma kaynağını bilmediğim/yanlışlıkla gönderildiğini düşündüğüm bir para geldi. Gönderen ve işlemin hukuki durumu hakkında kayıt oluşturulmasını rica ediyorum.”
Parayı doğrudan başka bir IBAN’a göndermeden önce dikkatli olun.
Çünkü dolandırıcılık yöntemlerinde de:
“Size yanlış para gönderdik, şu başka IBAN’a geri gönderin.”
denilebilir.
Geri ödeme yapılacaksa mümkünse bankanın resmî iade prosedürü üzerinden gerçekleştirilmesi daha güvenlidir.
Yanlış Gelen Parayı Harcamak Suç mu?
Bu noktada hukuk yalnızca borçlar hukukundan ibaret değildir.
Türk Ceza Kanunu’nun 160. maddesinde:
“Kaybolmuş veya hata sonucu ele geçmiş eşya üzerinde tasarruf”
suçu düzenlenmektedir.
Kanuna göre hata sonucu ele geçirilen bir değer üzerinde, iade etmeksizin veya yetkili makamları haberdar etmeksizin malik gibi tasarrufta bulunulması belirli şartlarda bir yıla kadar hapis veya adlî para cezası ile sonuçlanabilir. Suç şikâyete tabidir.
Ancak banka hesabına yanlış gönderilen her para bakımından otomatik olarak:
“TCK 160 suçu oluşmuştur.”
sonucuna varılması doğru değildir.
Elektronik para transferlerinin ceza hukuku bakımından niteliği ve kişinin kastı somut olay üzerinden ayrıca değerlendirilir.
Bu nedenle en güvenli yaklaşım:
Size ait olmadığını bildiğiniz parayı harcamamak ve bankayı bilgilendirmektir.
Karşı Taraf Parayı İade Etmiyorsa Ne Yapılır?
Bankanın iade girişimi sonuç vermediyse artık hukuki talep aşamasına geçilebilir.
Öncelikle karşı tarafa yazılı şekilde iade talebi yapılabilir.
Örneğin:
“24.09.2026 tarihinde hesabınıza yanlışlıkla gönderilen 80.000 TL’nin herhangi bir hukuki sebebe dayanmadığı anlaşılmıştır. Bedelin tarafımıza iadesini talep ediyoruz.”
şeklinde açık bir bildirim yapılabilir.
Yüksek tutarlı işlemlerde noter ihtarnamesi de değerlendirilebilir.
İhtar;
- Ödeme tarihini,
- İşlem referansını,
- Miktarı,
- İade talebini
belgelendirmek açısından önemlidir.
İcra Takibi Başlatılabilir mi?
Şartları varsa yanlış gönderilen paranın iadesi için ilamsız icra takibi gündeme gelebilir.
Alıcı ödeme emrine itiraz etmezse takip kesinleşebilir.
İtiraz etmesi hâlinde uyuşmazlığın niteliğine göre;
- İtirazın iptali,
- Alacak davası,
- Sebepsiz zenginleşmeye dayalı dava
gibi hukuki yollar değerlendirilebilir.
Görevli mahkeme ve uygulanacak usul tarafların sıfatına ve hukuki ilişkinin niteliğine göre belirlenir.
Sebepsiz Zenginleşme Davası Açılabilir mi?
Evet.
Türk Borçlar Kanunu’nun 77 ve devamı maddeleri sebepsiz zenginleşmeyi düzenlemektedir.
Yanlış banka transferinde;
- Ödemenin yapıldığı,
- Paranın yanlış kişiye gönderildiği,
- Alıcıya karşı gerçek bir borç bulunmadığı
ortaya konulabiliyorsa iade talebi gündeme gelebilir.
Delil olarak özellikle:
- Banka dekontu,
- FAST/EFT işlem belgesi,
- Fatura kayıtları,
- WhatsApp yazışmaları,
- Bankaya yapılan iade başvuruları,
- İhtarname
önem taşır.
Parayı Alan Kişinin Kim Olduğunu Bilmiyorum, Ne Yapacağım?
Yanlış transferlerde kullanıcı çoğu zaman karşı tarafın yalnızca;
- Adının bir bölümünü,
- IBAN’ını,
- banka bilgisini
görebilir.
Bankalar müşteri bilgilerini sınırsız biçimde üçüncü kişilere veremez.
Bu nedenle hukuki süreç başlatılması durumunda mahkeme veya diğer yetkili makamlar aracılığıyla gerekli bilgilerin ilgili bankadan istenmesi gündeme gelebilir.
IBAN’ın ve dekontun saklanması bu nedenle çok önemlidir.
IBAN’ı Yanlış Yazınca Para Her Zaman Başka Hesaba Gider mi?
Hayır.
IBAN sistemi çeşitli doğrulama kontrolleri içerir.
Rastgele yanlış bir rakam girildiğinde IBAN geçersiz çıkabilir.
Ancak yanlış yazdığınız IBAN başka bir kişiye ait geçerli bir IBAN ise ödeme o hesaba ulaşabilir.
Aynı şekilde mobil bankacılık uygulamasında kayıtlı yanlış kişiyi seçmeniz hâlinde teknik olarak IBAN doğru olsa bile kişi yanlış olabilir.
Bu nedenle transfer ekranındaki alıcı adı veya unvanını kontrol etmek çok önemlidir.
Yanlış Tutar Gönderdim: Fazla Parayı Geri Alabilir miyim?
Evet.
Sorun her zaman tamamen yanlış alıcı değildir.
Örneğin gerçek borcunuz:
15.000 TL
ancak yanlışlıkla:
150.000 TL
gönderdiniz.
Bu durumda 15.000 TL’nin geçerli bir ödeme sebebi bulunabilir ancak fazla gönderilen:
135.000 TL
bakımından sebepsiz zenginleşme iddiası gündeme gelebilir.
Önemli olan ödeme yükümlülüğünüzün gerçek miktarını ortaya koyabilmektir.
Aynı Faturayı İki Kez Ödedim: İkinci Ödeme Geri Alınabilir mi?
Evet.
Bu da uygulamada çok sık görülür.
Bir şirketin faturasını hem muhasebe personeli hem şirket sahibi ayrı ayrı ödemiş olabilir.
Aynı borç iki kez ifa edilmişse ikinci ödeme bakımından hukuki sebep bulunmadığı ileri sürülebilir.
Dekontlar ve fatura kaydı iade talebinin temel delilleri olur.
Yanlışlıkla Eski Çalışanıma Maaş Gönderdim: Geri Alabilir miyim?
Çalışanın artık ücret alacağı bulunmuyorsa veya kendisine hak ettiğinden fazla ödeme yapılmışsa fazla ödemenin iadesi gündeme gelebilir.
Ancak iş ilişkisinden kaynaklanan alacaklar bakımından;
- Ücret hesapları,
- mahsup,
- kıdem veya ihbar alacakları,
- prim,
- izin ücreti
gibi başka borçlar bulunup bulunmadığı da incelenmelidir.
Bu nedenle:
“Yanlış gönderdim.”
demek tek başına yeterli olmayabilir.
Gerçekten hukuki sebep bulunmadığının belirlenmesi gerekir.
Dolandırıcıya Kendi Elimle Para Gönderdim: Bu da Yanlış Transfer mi?
Hayır.
Bu ayrım son derece önemlidir.
Yanlış IBAN’a para göndermek ile dolandırılarak para göndermek aynı şey değildir.
Yanlış transferde
Gönderenin ödeme yapmak istediği kişi başkadır ancak para hata sonucu farklı kişiye gider.
Dolandırıcılıkta
Gönderen, alıcıya bilerek para gönderir fakat bunu aldatıcı davranışlar nedeniyle yapar.
Örneğin:
“Ben bankadan arıyorum, paranızı güvenli hesaba gönderin.”
denilerek para gönderilmesi yanlış IBAN işlemi değil, şartları varsa dolandırıcılık dosyasıdır.
Bu durumda bankaya iade bildiriminin yanında ceza soruşturması da gündeme gelebilir.
“Paranızı Yanlışlıkla Gönderdik, Başka IBAN’a İade Edin” Dolandırıcılığına Dikkat
Hesabınıza beklemediğiniz para geldiğinde panikle hareket etmeyin.
Bir kişi sizi arayıp:
“Yanlış gönderdim, bana geri yollar mısınız?”
diyebilir.
Ancak size verilen geri ödeme IBAN’ı, paranın geldiği hesaptan tamamen farklı olabilir.
Bu durum çeşitli dolandırıcılık veya para transfer zincirlerinin parçası olabilir.
En güvenli yöntem:
Bankanız üzerinden resmî iade prosedürü başlatmaktır.
Paranın geldiği hesaptan farklı bir kişiye veya farklı IBAN’a ödeme yapmadan önce mutlaka bankayla görüşün.
FAST İşlem Limiti 2026’da Ne Kadar?
TCMB, 24 Ağustos 2026 tarihinde yaptığı duyuruyla FAST işlem limitinin artırıldığını açıkladı.
26 Ağustos 2026 itibarıyla FAST para transferi limiti 300.000 TL’dir.
Ödeme İste üzerinden yapılan ödemelerde de limit 300.000 TL’ye çıkarılmıştır.
Bu değişiklik yanlış para transferlerinde kontrolün önemini daha da artırmaktadır.
Eskiden daha düşük tutarlarla sınırlı olabilecek tek işlem hatası bugün yüz binlerce liraya ulaşabilir.
FAST Neden Bu Kadar Hızlı?
FAST sistemi anlık ödeme sistemi olarak tasarlanmıştır.
TCMB’ye göre FAST:
- 7/24 çalışır,
- Ödemeleri saniyeler içerisinde sonuçlandırır,
- Alıcının parayı anında kullanabilmesini sağlar.
Bu hız büyük kolaylık sağlar.
Ancak yanlış transferde dezavantaja dönüşebilir.
Çünkü:
“Bankayı pazartesi ararım.”
diye beklemek yerine hata fark edildiğinde hemen bildirim yapılması gerekir.
EFT’de Durum Farklı mı?
EFT ve FAST teknik olarak farklı ödeme sistemleridir.
Ancak tamamlanmış ödeme işlemlerinde göndericinin tek taraflı olarak parayı geri çekmesi genel olarak mümkün değildir.
TCMB, kendi ödeme sistemlerinde tamamlanan işlemler için geri dönülemezlik ilkesi bulunduğunu ve hatalı ödemeler için müşterilerin bankalarına başvurması gerektiğini belirtmektedir.
Bu nedenle:
“FAST geri alınmaz ama EFT mutlaka iptal edilir.”
şeklinde genel bir kural doğru değildir.
Önemli olan işlemin tamamlanıp tamamlanmadığıdır.
Havale Yanlış Kişiye Giderse Ne Olur?
Havale aynı banka içerisindeki hesaplar arasındaki para transferidir.
FAST ise farklı finansal kuruluşların müşterileri arasında anlık ödeme yapılmasını sağlar.
Ancak hukuki açıdan yanlış gönderilen paranın geri istenmesi bakımından temel yaklaşım benzerdir.
Bankayla hemen iletişime geçilmeli ve iade süreci başlatılmalıdır.
Alıcı “Bu Para Bana Borçtu” Derse Ne Olur?
İşte uyuşmazlığın önemli noktalarından biri burada ortaya çıkar.
Gönderen:
“Yanlışlıkla gönderdim.”
der.
Alıcı ise:
“Hayır, bana zaten borcu vardı.”
diyebilir.
Bu durumda artık yalnızca banka işlemi değil, taraflar arasında gerçek bir hukuki uyuşmazlık bulunmaktadır.
Mahkemede;
- Önceki para transferleri,
- Sözleşmeler,
- faturalar,
- mesajlaşmalar,
- borç ilişkisi
incelenebilir.
Bu nedenle açıklama alanı önemlidir.
Örneğin dekontta:
“Borç ödemesi”
yazması ile:
“Yanlış işlem”
konusunda hiç açıklama bulunmaması farklı ispat tartışmalarına yol açabilir.
Parayı Geri İsterken Faiz Talep Edilebilir mi?
Şartları varsa evet.
Alıcının iade borcunda ne zaman temerrüde düştüğü önemlidir.
Örneğin kendisine yazılı şekilde:
“Yanlış gönderilen 100.000 TL’yi yedi gün içinde iade edin.”
denilmiş ve buna rağmen ödeme yapılmamışsa faiz talebinin başlangıcı bakımından bu bildirim önem taşıyabilir.
Somut olayda ihtar ve faiz türü ayrıca değerlendirilmelidir.
Yanlış Transferde Zamanaşımı Ne Kadar?
Türk Borçlar Kanunu’nun 82. maddesine göre sebepsiz zenginleşmeden doğan istem hakkı;
Hak sahibinin geri isteme hakkını öğrendiği tarihten itibaren 2 yıl
ve her hâlde:
Zenginleşmenin gerçekleştiği tarihten itibaren 10 yıl
geçmekle zamanaşımına uğrar.
Ancak bu sürelerin uygulaması somut olayın hukuki niteliğine göre ayrıca değerlendirilmelidir.
Bu nedenle:
“Nasıl olsa IBAN belli, yıllar sonra isterim.”
şeklinde beklemek doğru değildir.
Yanlış transfer fark edildiğinde hızlı hareket edilmesi daha güvenlidir.
Bankanın Sorumluluğu Var mı?
Bu da sık sorulan bir sorudur.
Eğer siz doğru şekilde alıcının IBAN’ını girmiş ve işlemi onaylamışsanız, bankanın yalnızca sizin sonradan fikir değiştirmeniz nedeniyle işlemin sonucundan sorumlu olduğu söylenemez.
Ancak;
- Banka sisteminde teknik hata,
- talimatla uyuşmayan transfer,
- güvenlik sorunu
gibi olağan dışı durumlar varsa bankanın sorumluluğu ayrıca incelenebilir.
Çoğu klasik yanlış IBAN olayında hata doğrudan kullanıcı tarafından yapılan alıcı seçiminden kaynaklanmaktadır.
Para Göndermeden Önce 5 Saniyelik Kontrol Büyük Zararı Önleyebilir
Özellikle yüksek tutarlı ödemelerde transfer onayından önce şunları kontrol edin:
- IBAN’ın son 4 hanesi
- Alıcının adı veya unvanı
- Gönderilecek tutar
- Açıklama
- Ödeme amacı
300.000 TL’lik FAST limitinin bulunduğu günümüzde birkaç saniyelik kontrol ciddi bir uyuşmazlığın önüne geçebilir.
Yanlış Transfer Yaptıysanız Uygulayabileceğiniz 7 Adım
- Dekontun ekran görüntüsünü alın.
- Bankanızı derhâl arayın.
- Hatalı ödeme/iade kaydı oluşturun.
- Başvuru veya referans numarasını saklayın.
- Alıcı biliniyorsa yazılı iade talebi gönderin.
- Yüksek tutarda noter ihtarnamesini değerlendirin.
- İade gerçekleşmezse icra ve dava seçeneklerini inceleyin.
Özellikle alıcıyla iletişime geçtiğinizde tehdit, hakaret veya baskı kullanmak yerine hukuki kanalları tercih edin.
Sıkça Sorulan Sorular
Yanlış IBAN’a gönderilen para geri alınabilir mi?
Evet. Banka üzerinden iade süreci başlatılabilir. İade gerçekleşmezse Türk Borçlar Kanunu’nun sebepsiz zenginleşme hükümleri kapsamında hukuki yollar gündeme gelebilir.
FAST yaptıktan sonra işlem iptal edilir mi?
Tamamlanmış FAST ödemesi TCMB tarafından tek taraflı olarak iptal edilmez. Yanlış transfer durumunda müşterinin kendi finansal kuruluşuyla iletişime geçmesi gerekir.
Banka parayı karşı tarafın hesabından otomatik çekebilir mi?
Her durumda hayır. Banka iade sürecini başlatabilir; işlemin hukuki durumuna göre alıcının iadesi veya hukuki süreç gerekebilir.
Hesabıma yanlış para geldi, harcayabilir miyim?
Paranın size ait olmadığını biliyorsanız kullanmamak ve bankayı bilgilendirmek en güvenli yoldur. Sebepsiz zenginleşme hükümleri kapsamında iade yükümlülüğü doğabilir.
Yanlış gelen parayı harcamak suç mu?
Somut olayın özelliklerine göre TCK 160’ta düzenlenen hata sonucu ele geçmiş eşya üzerinde tasarruf suçu tartışılabilir. Ancak her yanlış banka transferinde otomatik olarak suç oluştuğu söylenemez.
Karşı taraf para hesabına geldiği için geri vermeyebilir mi?
Paranın geçerli bir hukuki sebebi yoksa sebepsiz zenginleşme nedeniyle geri verme yükümlülüğü gündeme gelebilir.
Yanlış transfer için dava açılabilir mi?
Şartları varsa sebepsiz zenginleşmeye dayalı alacak talebi, icra takibi veya dava yolları değerlendirilebilir.
Alıcının kim olduğunu bilmiyorsam ne yapacağım?
Banka dekontu ve IBAN bilgisi saklanmalıdır. Gerekli kimlik bilgilerinin hukuki süreç içerisinde yetkili merciler aracılığıyla bankadan istenmesi mümkün olabilir.
Yanlışlıkla fazla para gönderdim, sadece fazlasını alabilir miyim?
Evet. Gerçek borcu aşan bölüm bakımından sebepsiz zenginleşme iddiası gündeme gelebilir.
FAST limiti 2026’da kaç TL?
26 Ağustos 2026 itibarıyla FAST para transferi limiti 300.000 TL olarak uygulanmaktadır.
Sebepsiz zenginleşme davasında zamanaşımı kaç yıl?
TBK 82’ye göre geri isteme hakkının öğrenilmesinden itibaren 2 yıl ve her hâlde zenginleşmenin gerçekleşmesinden itibaren 10 yıllık süre öngörülmektedir.
Sonuç
Yanlış IBAN’a gönderilen para:
“Karşı hesaba geçti, artık yapacak bir şey yok.”
denilecek bir para değildir.
Ancak özellikle FAST sistemi nedeniyle ödeme saniyeler içerisinde tamamlandığından, işlemin bankadan tek taraflı şekilde geri çevrilmesi çoğu zaman mümkün değildir.
TCMB de yanlış FAST ödemelerinde kişinin doğrudan kendi finansal kuruluşuyla iletişim kurması gerektiğini açıkça belirtmektedir.
İlk aşamada banka üzerinden iade süreci başlatılmalıdır.
Alıcı parayı iade etmiyorsa Türk Borçlar Kanunu devreye girer.
TBK 77’ye göre haklı bir sebep olmaksızın başkasının malvarlığından zenginleşen kişi, elde ettiği zenginleşmeyi geri vermekle yükümlüdür.
Bu nedenle yanlışlıkla gönderilen;
- FAST,
- EFT,
- havale,
- çift ödeme,
- fazla ödeme
gibi işlemlerde hukuki sebebi bulunmayan kısmın geri istenmesi mümkün olabilir.
Ayrıca parayı alan kişinin, kendisine ait olmadığını bildiği tutarı kullanması hukuki sorumluluğun yanında somut olayın özelliklerine göre ceza hukuku bakımından da değerlendirmeye konu olabilir. TCK 160, hata sonucu ele geçmiş değer üzerinde iade etmeksizin malik gibi tasarrufta bulunmaya ilişkin ayrıca cezai düzenleme içermektedir.
2026 yılında bu konunun önemi daha da artmıştır.
Çünkü 26 Ağustos 2026 itibarıyla FAST işlem limiti 300.000 TL’ye yükselmiştir. Artık yanlış yapılan tek bir işlem saniyeler içerisinde yüz binlerce liralık uyuşmazlığa dönüşebilir.
Bu nedenle yüksek tutarlı transferlerde:
IBAN + alıcı adı + tutar
üçlüsü ödeme onaylanmadan önce mutlaka kontrol edilmelidir.
Yanlışlık fark edildiğinde ise zaman kaybetmeden banka üzerinden iade talebi oluşturulmalı, tüm dekont ve başvuru kayıtları saklanmalı ve gönüllü iade gerçekleşmezse hukuki takip seçenekleri değerlendirilmelidir.
Kandemir Hukuk ve Danışmanlık, yanlış banka transferleri, sebepsiz zenginleşmeden doğan alacaklar, FAST/EFT uyuşmazlıkları, banka işlemleri, icra takipleri ve alacak davalarında hukuki destek sunmaktadır.
Bilgilendirme: Bu makale 24 Eylül 2026 tarihi itibarıyla yürürlükte bulunan Türk Borçlar Kanunu, Türk Ceza Kanunu ve TCMB’nin güncel FAST düzenlemeleri esas alınarak genel hukuki bilgilendirme amacıyla hazırlanmıştır. Her para transferinin sebebi ve taraflar arasındaki hukuki ilişki farklı olduğundan somut olay ayrıca değerlendirilmelidir.
Kandemir Hukuk & Danışmanlık
Kurumsal Hukuk & Danışmanlık Bürosu
Uluslararası standartlarda, şeffaf ve sonuç odaklı hukuki danışmanlık hizmeti sunan butik ve prestijli bir hukuk bürosudur. Ticari hedeflerinize ve yasal haklarınıza en uygun stratejik savunma mekanizmaları için bizimle iletişime geçebilirsiniz.