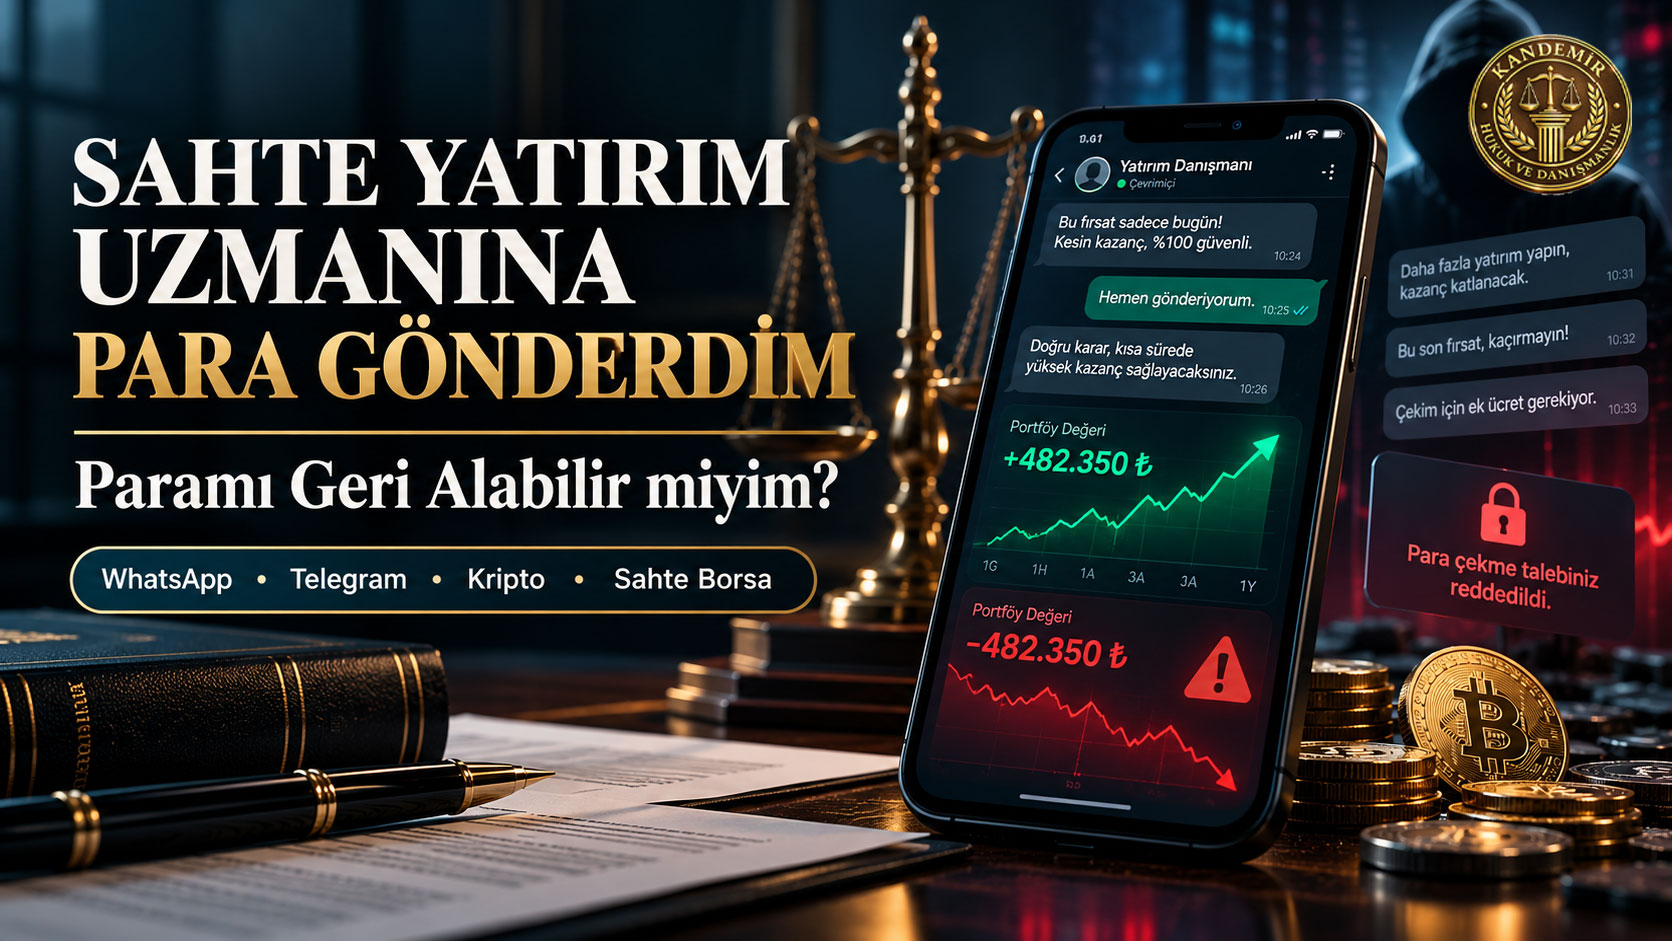
Bu makale, Sahte Yatırım Uzmanına Para Gönderdim: Paramı Geri Alabilir miyim? WhatsApp, Telegram ve Kripto Yatırım Dolandırıcılığı konusunda güncel yasal mevzuat, Yargıtay/Danıştay kararları ve uygulamadaki stratejik noktaları derinlemesine incelemektedir. Aşağıdaki içerikten süreç yönetimi ve kritik uyarıları takip edebilirsiniz.
Sahte Yatırım Uzmanına Para Gönderdim: Paramı Geri Alabilir miyim?
Instagram'da bir reklam görüyorsunuz:
“10.000 TL'yi bir haftada 42.000 TL yaptık.”
Reklama tıklıyorsunuz.
WhatsApp'a yönlendiriliyorsunuz.
Karşınızdaki kişi kendisini:
“Uzman yatırım danışmanı”
olarak tanıtıyor.
Size özel bir Telegram grubuna alıyor.
Grupta sürekli ekran görüntüleri paylaşılıyor:
“Bugün 185.000 TL kazandım, teşekkürler hocam.”
“Paramı sorunsuz çektim.”
“Bu sistem gerçekten çalışıyor.”
Siz de önce küçük bir miktar yatırıyorsunuz.
Telefonunuzdaki sözde yatırım uygulamasında paranız gerçekten artıyor.
10.000 TL:
14.750 TL
oluyor.
Sonra size:
“Daha yüksek portföye geçerseniz kazanç çok daha yüksek olur.”
deniliyor.
50.000 TL daha yatırıyorsunuz.
Ekrandaki bakiye:
137.800 TL
oluyor.
Paranızı çekmek istiyorsunuz.
Bu defa:
“Vergi ödemeniz gerekiyor.”
deniliyor.
12.000 TL daha gönderiyorsunuz.
Ardından:
“Hesabınız MASAK kontrolüne takıldı, bloke çözüm bedeli yatırmalısınız.”
deniliyor.
Bir ödeme daha…
Sonra telefonlar kapanıyor.
Telegram grubu siliniyor.
Web sitesi açılmıyor.
Ve geriye tek soru kalıyor:
“Dolandırıldım. Paramı geri alabilir miyim?”
Cevap:
Bazı durumlarda evet. Ancak ilk saatler ve günler son derece önemlidir.
Özellikle para hâlen suçta kullanılan banka, ödeme veya kripto hesabında bulunuyorsa hızlı hukuki ve bankacılık işlemleri paranın izlenmesi ve korunması açısından ciddi önem taşıyabilir.
Yatırım Dolandırıcılığı Neden Şu Anda Bu Kadar Gündemde?
13 Ekim 2026 tarihinde Adalet Bakanlığı tarafından açıklanan Ankara merkezli bir soruşturmada, yatırım vaadiyle vatandaşların dolandırıldığı iddiasıyla 39 ilde 159 şüpheli hakkında operasyon gerçekleştirildi.
Açıklamaya göre ilk tespitlerde 23 kişinin toplam 51 milyon TL'nin üzerinde zarara uğratıldığı; soruşturmanın genişletilmesiyle şüphelilerle bağlantılı para hareketlerinin ise:
6 milyar 656 milyon TL'yi
aştığı belirlendi.
Paranın banka hesapları, kuyumcular, kripto varlık hesapları ve soğuk cüzdanlar üzerinden aktarıldığı açıklandı.
Bu tablo yatırım dolandırıcılıklarının artık yalnızca:
“Bir kişiye para gönderdim.”
şeklinde basit dosyalar olmadığını gösteriyor.
Para çok sayıda hesap üzerinden hızla aktarılabiliyor.
Bu yüzden mağdurun gecikmeden harekete geçmesi önem taşıyor.
Sahte Yatırım Dolandırıcılığı Nasıl Yapılıyor?
Yöntemlerin isimleri değişse de temel sistem çoğunlukla aynıdır.
1. Güven Oluşturuluyor
Dolandırıcı;
- yatırım danışmanı,
- portföy yöneticisi,
- kripto uzmanı,
- banka çalışanı,
- finans analisti
gibi davranabilir.
Profesyonel hazırlanmış internet sitesi ve uygulamalar kullanılabilir.
2. Önce Küçük Kazanç Gösteriliyor
Mağdur ilk etapta:
5.000 TL
yatırır.
Sahte uygulamada:
6.800 TL
görünür.
Bazı sistemlerde güven sağlamak için mağdura küçük bir para çekimi yapılmasına dahi izin verilebilir.
Amaç:
“Sistem gerçekten çalışıyor.”
algısını oluşturmaktır.
3. Daha Fazla Para İsteniyor
Sonrasında:
“VIP portföy”
“yüksek getiri paketi”
“özel halka arz”
“kripto arbitraj sistemi”
gibi isimlerle daha yüksek yatırımlar önerilir.
Mağdur artık sisteme güvendiği için:
10.000 TL,
50.000 TL,
100.000 TL,
hatta milyonlarca lira gönderebilir.
4. Ekranda Sahte Kâr Gösteriliyor
En kritik manipülasyon burada yapılır.
Mağdurun uygulamasında:
500.000 TL
bakiye görülebilir.
Ancak ekrandaki rakam gerçek bir yatırım hesabındaki parayı göstermiyor olabilir.
Yalnızca yazılım içerisinde oluşturulmuş bir sayıdır.
Mağdur:
“Param ikiye katlandı.”
diye düşünür.
Oysa gerçek para çoktan farklı hesaplara aktarılmış olabilir.
5. Para Çekmek İsteyince Yeni Para İsteniyor
Bu dolandırıcılığın en karakteristik aşamalarından biridir.
Mağdura:
“Vergi ödemeniz gerekiyor.”
“Komisyon yatırmanız gerekiyor.”
“Teminat tamamlamanız gerekiyor.”
“MASAK blokesi var.”
“Sigorta bedeli yatırılacak.”
“Yurt dışı transfer ücreti var.”
denilebilir.
Mağdur:
“400.000 TL içeride, 20.000 TL daha verirsem kurtarırım.”
diye düşünür.
Ve zarar büyür.
“Vergiyi Ödeyin, Paranızı Çekelim” Deniyorsa Dikkat
Gerçek yatırım sistemlerinde vergisel yükümlülükler olabilir.
Ancak özellikle:
“Kazancınız hazır, önce şahsi IBAN'a 35.000 TL vergi gönderin.”
şeklindeki talepler ciddi uyarı işaretidir.
Vergi adı altında ödeme yapmadan önce;
- yatırım kuruluşunun gerçekten yetkili olup olmadığı,
- ödemenin kime gönderildiği,
- işlemin resmî belgeye dayanıp dayanmadığı
kontrol edilmelidir.
“MASAK Blokeniz Var, Para Gönderin Açalım” Gerçek mi?
Bu ifade özellikle dolandırıcılık dosyalarında mağdurun yeniden para göndermesini sağlamak amacıyla kullanılabilir.
Bir kişinin:
“MASAK hesabınızı bloke etti, 40.000 TL yatırırsanız kaldırırız.”
demesine karşı son derece dikkatli olunmalıdır.
Adli veya mali tedbirlerin:
para göndererek dolandırıcının açabileceği özel bir sistem
gibi sunulması ciddi bir dolandırıcılık göstergesidir.
Yatırım Dolandırıcılığı Hangi Suçu Oluşturur?
Somut olayın niteliğine göre Türk Ceza Kanunu'nun 157 veya 158. maddeleri gündeme gelebilir.
Özellikle dolandırıcılık;
- internet,
- sosyal medya,
- sahte uygulama,
- banka hesapları
kullanılarak gerçekleştiriliyorsa nitelikli dolandırıcılık söz konusu olabilir.
TCK 158/1-f, dolandırıcılığın:
bilişim sistemlerinin, banka veya kredi kurumlarının araç olarak kullanılması suretiyle
işlenmesini nitelikli hâl olarak düzenlemektedir.
Güncel kanuna göre nitelikli dolandırıcılığın temel yaptırımı 3 yıldan 10 yıla kadar hapis ve adlî para cezasıdır; TCK 158/1-f kapsamındaki olaylarda hapis cezasının alt sınırı 4 yıldan, adlî para cezası ise suçtan elde edilen menfaatin iki katından az olamaz.
Dolandırıldığınızı Anladıysanız İlk Yapmanız Gereken Şey Nedir?
Daha fazla para göndermeyin.
Dolandırıcılık sisteminin en önemli psikolojik tuzağı şudur:
“Bir ödeme daha yaparsam önceki paramı kurtarırım.”
Mağdur bu düşünceyle:
50.000 TL kaybeder.
Sonra 10.000 TL daha.
Ardından 15.000 TL.
Zarar giderek büyür.
Dolandırıcılığı fark ettiğiniz anda yeni ödeme yapmayı durdurmak gerekir.
Bankayı Hemen Aramak İşe Yarar mı?
Evet, özellikle hızlı davranıldığında anlamlı olabilir.
Burada 2025 sonunda yürürlüğe giren ve 2026 yılında uygulanmakta olan çok önemli bir düzenleme bulunmaktadır:
CMK 128/A
Bu madde özellikle bilişim yoluyla işlenen nitelikli dolandırıcılık dosyalarında banka, ödeme ve kripto hesaplarının hızlı biçimde askıya alınmasına imkân sağlamaktadır.
Kanuna göre nitelikli dolandırıcılığın işlendiğine ilişkin makul şüphe bulunması hâlinde ilgili banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı:
Suçta kullanılan hesabı 48 saate kadar askıya alabilir.
Bu nedenle dolandırıcılığı fark ettikten sonra:
“Nasıl olsa para gitti.”
diyerek günlerce beklemek doğru değildir.
Bankaya Ne Söylemeliyim?
Bankanızla iletişim kurarken olayı açık anlatın:
“Dolandırıcılık sonucu bu IBAN'a para gönderdim. İşlemin dolandırıcılık şüphesi olarak kayıt altına alınmasını ve mümkün olan koruma/iade prosedürlerinin başlatılmasını talep ediyorum.”
Şunları hazır bulundurun:
- Dekont,
- IBAN,
- tutar,
- tarih,
- saat,
- işlem referans numarası.
Bankanın size verdiği başvuru numarasını mutlaka saklayın.
Banka Parayı Otomatik Olarak Geri Getirebilir mi?
Her zaman değil.
Para karşı hesaba geçtikten sonra bankanın tek taraflı olarak istediği anda:
“Gönderen pişman oldu, parayı geri alalım.”
şeklinde işlem yapması mümkün değildir.
Ancak dolandırıcılık şüphesi söz konusuysa konu yalnızca normal bir havale iadesi değildir.
CMK 128/A kapsamındaki şartlar oluşursa suçta kullanılan hesabın askıya alınması ve adli makamların devreye girmesi mümkündür.
Para Hesapta Bulunursa Geri Alınabilir mi?
Güncel CMK 128/A bu konuda mağdurlar açısından son derece önemli bir hüküm içeriyor.
Kanuna göre el konulan suça konu menfaatin:
Suçtan zarar gören mağdura ait olduğu anlaşılırsa soruşturma veya kovuşturma aşamasında sahibine iade edilmesi mümkündür.
Bu nedenle:
“Ceza davası yıllarca bitsin, ondan sonra paramı alabilirim.”
şeklinde mutlak bir kural yoktur.
Şartları varsa soruşturma aşamasında dahi iade gündeme gelebilir.
Para Başka Hesaplara Aktarılmışsa Ne Olur?
İşte yatırım dolandırıcılığı dosyalarının teknik olarak zor kısmı budur.
Örneğin para:
Mağdur → Hesap A → Hesap B → Elektronik para hesabı → Kripto hesabı
şeklinde aktarılmış olabilir.
Soruşturma kapsamında banka ve diğer mali hareketler incelenebilir.
CMK 128 kapsamında dolandırıcılık suçlarından elde edildiğine ilişkin kanundaki koşullar oluştuğunda;
- banka hesaplarına,
- taşınmazlara,
- araçlara,
- hak ve alacaklara,
- şirket hisselerine,
- diğer malvarlığı değerlerine
el koyma gündeme gelebilir.
Kripto Para Olarak Gönderdiysem Param Tamamen Kaybolur mu?
Her durumda değil.
Ancak kripto transferlerinde süreç banka havalesine göre daha karmaşık olabilir.
Para;
- merkezi bir kripto borsasına,
- başka kullanıcının borsa hesabına,
- kişisel cüzdana,
- soğuk cüzdana
aktarılmış olabilir.
Güncel CMK 128/A yalnızca banka hesaplarını değil:
kripto varlık hizmet sağlayıcıları nezdindeki hesapları da
kapsamaktadır.
Dolayısıyla suç gelirinin bir kripto varlık hizmet sağlayıcısındaki hesapta tespit edilmesi hâlinde adli tedbir uygulanması mümkün olabilir.
13 Ekim 2026 tarihli güncel yatırım dolandırıcılığı soruşturmasında da para hareketlerinin kripto varlık hesapları ve soğuk cüzdanlara uzandığı açıklandı.
USDT Gönderdim, Geri Alabilir miyim?
USDT veya başka kripto varlıkla yapılan transferlerde işlemin teknik olarak tamamlanmasının ardından klasik banka havalesindeki gibi bir:
“İptal et”
mekanizması çoğu durumda bulunmaz.
Ancak hukuki soruşturma açısından:
- cüzdan adresi,
- transfer hash'i,
- kullanılan borsa,
- transfer tarihi,
- transfer tutarı
çok önemli delillerdir.
Bu kayıtlar kesinlikle silinmemelidir.
Sahte Yatırım Uygulamasını Telefonumdan Silmeli miyim?
Hayır.
Dolandırıldığınızı fark ettiğiniz anda panikle uygulamayı silmek önemli delillerin kaybolmasına neden olabilir.
Önce:
- ekran görüntüsü alın,
- bakiye ekranlarını kaydedin,
- kullanıcı numaranızı kaydedin,
- para yatırma ekranlarını görüntüleyin,
- site adresini kaydedin,
- uygulamanın adını ve simgesini belgeleyin.
Daha sonra cihazın dijital delil açısından incelenmesi gerekebilir.
WhatsApp ve Telegram Mesajlarını Silmeli miyim?
Kesinlikle hayır.
Mesajlar olayın en önemli delilleri arasında olabilir.
Özellikle şu mesajları saklayın:
“Parayı bu IBAN'a gönderin.”
“Şu kadar kâr edeceksiniz.”
“Vergi yatırmanız gerekiyor.”
“Paranız bloke oldu.”
“Bir ödeme daha yaparsanız çekim açılacak.”
Bunlar dolandırıcılığın nasıl gerçekleştirildiğini göstermesi bakımından önemli olabilir.
Telegram Grubu Kapanmadan Ne Yapmalıyım?
Hemen:
- grup adını,
- kullanıcı adlarını,
- yöneticileri,
- mesajları,
- yatırım vaatlerini,
- ödeme talimatlarını
ekran görüntüsü veya mümkünse ekran kaydıyla belgeleyin.
Ayrıca grup bağlantısını saklayın.
Çünkü dolandırıcılar kısa süre içerisinde grubu silebilir veya kullanıcı adlarını değiştirebilir.
Sahte Yatırım Sitesinin Adresini Saklamak Önemli mi?
Evet.
Yalnızca ekran görüntüsü değil:
Tam internet adresini
de kaydedin.
Örneğin:
yatirim-ornek.com
gibi alan adı soruşturma açısından;
- domain kayıtları,
- sunucu bilgileri,
- bağlantılı siteler
yönünden araştırılabilir.
Dolandırıcılık Şikâyeti Nereye Yapılır?
Dolandırıcılık suçundan mağdur olan kişi Cumhuriyet Başsavcılığına veya kolluk birimlerine başvurabilir.
Başvuruda yalnızca:
“Dolandırıldım.”
demek yerine olay kronolojik biçimde anlatılmalıdır.
Örneğin:
- Reklamı nerede gördünüz?
- İlk temas ne zaman kuruldu?
- Hangi telefon numaraları kullanıldı?
- Hangi IBAN'lara para gönderildi?
- Hangi kripto cüzdanına transfer yapıldı?
- Toplam zarar ne kadar?
- Son iletişim ne zaman gerçekleşti?
Bu bilgiler soruşturmanın hızlandırılması açısından önemlidir.
Savcılığa Hangi Belgeler Sunulmalı?
Mümkün olduğunca şu belgeler hazırlanmalıdır:
- Banka dekontları,
- FAST/EFT belgeleri,
- WhatsApp mesajları,
- Telegram konuşmaları,
- telefon numaraları,
- kullanıcı adları,
- sahte site adresleri,
- uygulama ekranları,
- ses kayıtları,
- e-postalar,
- kripto transfer kayıtları,
- cüzdan adresleri,
- işlem hash'leri.
Belgeler kronolojik sıraya konursa olayın anlaşılması kolaylaşır.
Dolandırıcı Başka Birinin IBAN'ını Kullanmışsa Ne Olur?
Bu durum son derece yaygındır.
Dolandırıcılığı organize eden kişi kendi hesabını kullanmayabilir.
Parayı:
- öğrenci,
- işsiz,
- başka bir mağdur,
- komisyon karşılığı hesabını kullandıran kişi
üzerinden geçiriyor olabilir.
Bu nedenle para gönderdiğiniz IBAN'ın sahibi:
Dolandırıcılık organizasyonunun asıl yöneticisi olmak zorunda değildir.
Ancak hesap sahibinin suçtaki rolü soruşturulur.
2026'da “IBAN Kullandıranlar” İçin Yeni Düzenleme Geldi mi?
Evet.
16 Temmuz 2026 tarihli değişiklikle TCK 158'e yeni bir fıkra eklendi.
Buna göre dolandırıcılık suçuna iştiraki yalnızca;
- banka veya kredi kartını,
- banka hesabını,
- aracı kurum hesabını,
- ödeme hizmeti hesabını,
- kripto varlık hesabını
kullandırmayı sağlayan bilgi veya araçları, haksız menfaat amacıyla başkasına vermekten ibaret olan kişiler hakkında verilecek cezada yarı oranında indirim öngörülmektedir.
Bu düzenleme:
“Hesabını kullandırmak artık suç değil.”
anlamına gelmez.
Tam tersine hesap sahiplerinin dolandırıcılık dosyalarındaki iştirak sorumluluğunu ayrıca düzenlemektedir.
Yatırım Şirketinin Gerçek Olup Olmadığı Nasıl Anlaşılır?
Para göndermeden önce şirketi yalnızca Google'da aramak yeterli değildir.
Dolandırıcılar gerçek şirketlerin;
- adını,
- logosunu,
- yöneticilerinin fotoğraflarını
kopyalayabilir.
Özellikle yatırım hizmeti sunulduğu iddia ediliyorsa şirketin ilgili düzenleyici kurumlar nezdindeki yetkilendirme durumunun kontrol edilmesi gerekir.
Size verilen IBAN'ın:
şirket adına mı yoksa şahıs adına mı
olduğuna dikkat edin.
“Şirket Hesabımız Dolu, Şahıs IBAN'ına Gönderin” Deniyorsa?
Bu ciddi bir risk işareti olabilir.
Özellikle kurumsal yatırım faaliyeti iddiasında bulunulmasına rağmen sürekli farklı kişilerin şahsi hesaplarına para gönderilmesi isteniyorsa dikkat edilmelidir.
Örneğin:
Bugün Ahmet A.'nın hesabı,
yarın Mehmet B.'nin hesabı,
ertesi gün başka bir elektronik para hesabı…
Bu yapı paranın izini dağıtmak amacıyla kullanılıyor olabilir.
“Ünlü Birinin Videosunu Gördüm, O da Tavsiye Ediyordu”
Artık bu da güvenilir bir gösterge değildir.
Yapay zekâ ve deepfake teknolojileriyle kamuya mal olmuş kişilerin görüntüleri ve sesleri taklit edilebilir.
Bir videoda tanınmış bir kişinin:
“Bu yatırım sistemiyle para kazandım.”
demesi tek başına gerçeklik kanıtı değildir.
Reklamın yönlendirdiği internet sitesi ve şirket ayrıca doğrulanmalıdır.
“Banka Transferi Yaptım, Banka Bana Paramı Ödemek Zorunda mı?”
Her dolandırıcılık olayında bankanın mağdurun zararını otomatik olarak karşılayacağı şeklinde genel bir kural yoktur.
Özellikle mağdur;
kendi iradesiyle,
kendi mobil bankacılığından,
doğru IBAN'a
para göndermiş olabilir.
Bu durumda bankanın sorumluluğu ile dolandırıcının ceza ve tazminat sorumluluğu birbirinden ayrıdır.
Ancak işlemin bankacılık güvenliği yönünden özel bir özelliği veya bankanın başka bir kusuru bulunuyorsa bu ayrıca değerlendirilir.
Kredi Çekip Dolandırıcıya Para Gönderdim: Kredi Borcum Silinir mi?
Kural olarak bankadan aldığınız kredi ile dolandırıcıya yaptığınız transfer ayrı hukuki ilişkilerdir.
Dolandırılmış olmanız:
Banka kredi sözleşmesini otomatik olarak ortadan kaldırmaz.
Bankaya karşı kredi borcu devam edebilir.
Dolandırıcıdan doğan zarar talebi ise ayrı bir konudur.
Ancak kredi işleminin kendisinin de dolandırıcılığın bir parçası olduğu veya banka işlemlerinde farklı bir hukuka aykırılık bulunduğu özel olaylarda ayrıca değerlendirme yapılmalıdır.
Dolandırıcı Parayı Harcadıysa Paramı Kimden Alacağım?
Ceza soruşturmasında suçtan elde edilen malvarlığına ulaşılması önemli olmakla birlikte, failin ayrıca hukuki tazminat sorumluluğu da gündeme gelebilir.
Ceza dosyasından bağımsız veya dosyayla bağlantılı şekilde zararın giderilmesine yönelik özel hukuk yolları değerlendirilebilir.
Ancak failin üzerinde tahsil edilebilir malvarlığı bulunup bulunmaması pratik açıdan önemlidir.
Bu nedenle suç gelirinin erken aşamada tespit edilip korunması büyük önem taşır.
CMK 128/A Neden Mağdurlar İçin Çok Önemli?
Çünkü eski sistemde suç gelirinin hesaplar arasında çok hızlı aktarılması mağduriyetin giderilmesini zorlaştırabiliyordu.
Güncel düzenlemeyle nitelikli dolandırıcılık şüphesi bulunan işlemlerde banka, ödeme veya kripto kuruluşu nezdindeki suçta kullanılan hesabın:
48 saate kadar askıya alınması
mümkün hâle gelmiştir.
Askıya alma işlemi ve hesap hareketleri derhâl Cumhuriyet Başsavcılığına bildirilir.
Şartları oluşursa adli makamlar el koyma sürecini devam ettirebilir.
Daha da önemlisi suçtan elde edilen ve mağdura ait olduğu tespit edilen menfaatin mağdura iadesine kanunda açıkça imkân tanınmıştır.
Dolandırıldıysanız İlk 30 Dakikada Yapmanız Gerekenler
- Yeni para göndermeyin.
- Bankanızı derhâl arayın.
- Dolandırıcılık kaydı oluşturun.
- Gönderdiğiniz IBAN'ları kaydedin.
- Dekontları indirin.
- WhatsApp/Telegram mesajlarını silmeyin.
- Sahte site ve uygulamanın ekran görüntülerini alın.
- Kripto transferi varsa cüzdan adresini ve hash'i kaydedin.
- Adli başvuru hazırlıklarına başlayın.
En önemli hata:
“Belki para gelir.”
diyerek birkaç gün beklemektir.
Sıkça Sorulan Sorular
Yatırım dolandırıcılığına uğradım, paramı geri alabilir miyim?
Suç gelirinin tespit edilmesi ve hâlen ulaşılabilir olması hâlinde geri alma ihtimali bulunabilir. CMK 128/A kapsamında el konulan ve mağdura ait olduğu anlaşılan menfaat soruşturma veya kovuşturma sırasında mağdura iade edilebilir.
Bankayı hemen ararsam para durdurulabilir mi?
Garanti değildir ancak hızlı bildirim önemlidir. Nitelikli dolandırıcılıkta kullanılan hesaplar CMK 128/A kapsamında belirli şartlarda 48 saate kadar askıya alınabilir.
Telegram yatırım grubunda dolandırıldım. Ne yapmalıyım?
Grup, kullanıcı adları, mesajlar, ödeme talimatları ve dekontlar kaydedilmeli; banka bilgilendirilmeli ve savcılık/kolluk başvurusu değerlendirilmelidir.
Kripto para gönderdim, geri alabilir miyim?
Transferin nereye gittiğine göre değişir. Kripto varlık hizmet sağlayıcısındaki hesaplar da güncel CMK 128/A kapsamında adli tedbirlerin konusu olabilir.
USDT gönderdiysem savcılık bulabilir mi?
Cüzdan adresi ve işlem hash'i soruşturma açısından önemli teknik verilerdir. Paranın sonraki hareketlerinin tespiti somut olay ve kullanılan platformlara göre değerlendirilir.
“Vergi yatırırsan paranı çekersin” diyorlar. Ödemeli miyim?
Özellikle şahıs IBAN'ına veya açıklanamayan hesaba yeni ödeme talep ediliyorsa son derece dikkatli olunmalıdır. İlk yatırdığınız parayı kurtarmak amacıyla yeni para göndermek zararı büyütebilir.
Sahte yatırım sitesi üzerinden dolandırıcılık hangi suça girer?
Somut şartlarda TCK 158 kapsamında bilişim sistemleri veya banka/kredi kurumlarının araç olarak kullanılması suretiyle nitelikli dolandırıcılık gündeme gelebilir. Bu bentte hapis cezasının alt sınırı 4 yıldır.
Parayı gönderdiğim IBAN sahibine dava açabilir miyim?
Hesap sahibinin suçtaki rolü ve parayı elinde tutup tutmadığı araştırılmalıdır. Her hesap sahibi asıl dolandırıcı değildir; ancak suçla bağlantısı varsa cezai ve hukuki sorumluluk doğabilir.
Dolandırıcı hesabı başka kişiden kiralamışsa ne olur?
Hesabını menfaat karşılığında suçta kullanılmak üzere veren kişinin de iştirak sorumluluğu gündeme gelebilir. TCK 158/4 bu tür sınırlı iştirak hâlleri için 2026 yılında özel düzenleme getirmiştir.
Savcılık banka ve kripto hesaplarına el koyabilir mi?
Kanundaki şartlar oluştuğunda banka hesapları ve diğer malvarlığı değerlerine CMK 128 kapsamında; belirli bilişim suçlarında ise ayrıca CMK 128/A kapsamında tedbir uygulanabilir.
Sonuç
Yatırım dolandırıcılığı artık yalnızca:
“Sahte hisse sattılar.”
şeklindeki klasik yöntemlerden ibaret değildir.
Bugün dolandırıcılar;
- profesyonel mobil uygulamalar,
- sahte yatırım siteleri,
- WhatsApp danışmanları,
- Telegram grupları,
- deepfake reklamlar,
- banka hesapları,
- elektronik para kuruluşları,
- kripto varlıklar
üzerinden son derece organize sistemler kurabilmektedir.
13 Ekim 2026 tarihinde kamuoyuna açıklanan güncel soruşturmada yalnızca incelenen bağlantılı para hareketlerinin 6,6 milyar TL'yi aşması, suç ağlarının ulaştığı boyutu göstermektedir.
Ancak güncel mevzuatta mağdurlar açısından önemli araçlar da bulunmaktadır.
Özellikle CMK 128/A kapsamında bilişim yoluyla gerçekleştirilen nitelikli dolandırıcılıkta suçta kullanılan banka, ödeme ve kripto hesaplarının belirli şartlarda 48 saate kadar askıya alınabilmesi mümkündür.
Daha da önemlisi, el konulan menfaatin mağdura ait olduğu tespit edilirse:
Soruşturma veya kovuşturma sona ermeden mağdura iade edilmesi mümkündür.
Bu nedenle yatırım dolandırıcılığında en önemli unsur hızdır.
Dolandırıldığını fark eden kişinin:
“Belki yarın paramı verirler.”
diyerek beklemesi yerine yeni ödemeleri durdurması, banka ve finans kuruluşlarını hemen bilgilendirmesi, tüm dijital delilleri koruması ve adli başvuruyu geciktirmemesi gerekir.
Özellikle şu cümleler duyuluyorsa çok dikkatli olunmalıdır:
“Bir ödeme daha yaparsanız tüm paranızı çekebilirsiniz.”
“MASAK blokesi için ücret yatırmanız gerekiyor.”
“Vergiyi şahıs hesabına göndereceksiniz.”
“Telegram grubumuzdan çıkarsanız paranız yanar.”
“Kripto hesabınıza para geldi, çekmek için komisyon yatırın.”
Bunlar mağdurun hâlihazırda kaybettiği parayı kurtarma psikolojisinden yararlanarak zararı büyütmeye yönelik olabilir.
Kandemir Hukuk ve Danışmanlık, yatırım ve bilişim dolandırıcılığı, sahte yatırım platformları, banka ve kripto para transferleri, malvarlığına el koyma, hesapların askıya alınması ve dolandırıcılıktan doğan zararların giderilmesine ilişkin ceza ve hukuk süreçlerinde hukuki destek sunmaktadır.
Bilgilendirme: Bu makale 18 Ekim 2026 tarihi itibarıyla yürürlükte bulunan Türk Ceza Kanunu ve Ceza Muhakemesi Kanunu ile güncel resmî soruşturma açıklamaları esas alınarak genel hukuki bilgilendirme amacıyla hazırlanmıştır. Para transferinin türü, kullanılan platform, paranın ulaştığı hesaplar ve faillerin konumu her olayda farklı olduğundan somut dosya ayrıca değerlendirilmelidir.
Kandemir Hukuk & Danışmanlık
Kurumsal Hukuk & Danışmanlık Bürosu
Uluslararası standartlarda, şeffaf ve sonuç odaklı hukuki danışmanlık hizmeti sunan butik ve prestijli bir hukuk bürosudur. Ticari hedeflerinize ve yasal haklarınıza en uygun stratejik savunma mekanizmaları için bizimle iletişime geçebilirsiniz.