Bu makale, Kredi Kartı Borcunu Ödeyemezsem Ne Olur? Hapse Girer miyim, Eve Haciz Gelir mi? 2026 Rehberi konusunda güncel yasal mevzuat, Yargıtay/Danıştay kararları ve uygulamadaki stratejik noktaları derinlemesine incelemektedir. Aşağıdaki içerikten süreç yönetimi ve kritik uyarıları takip edebilirsiniz.
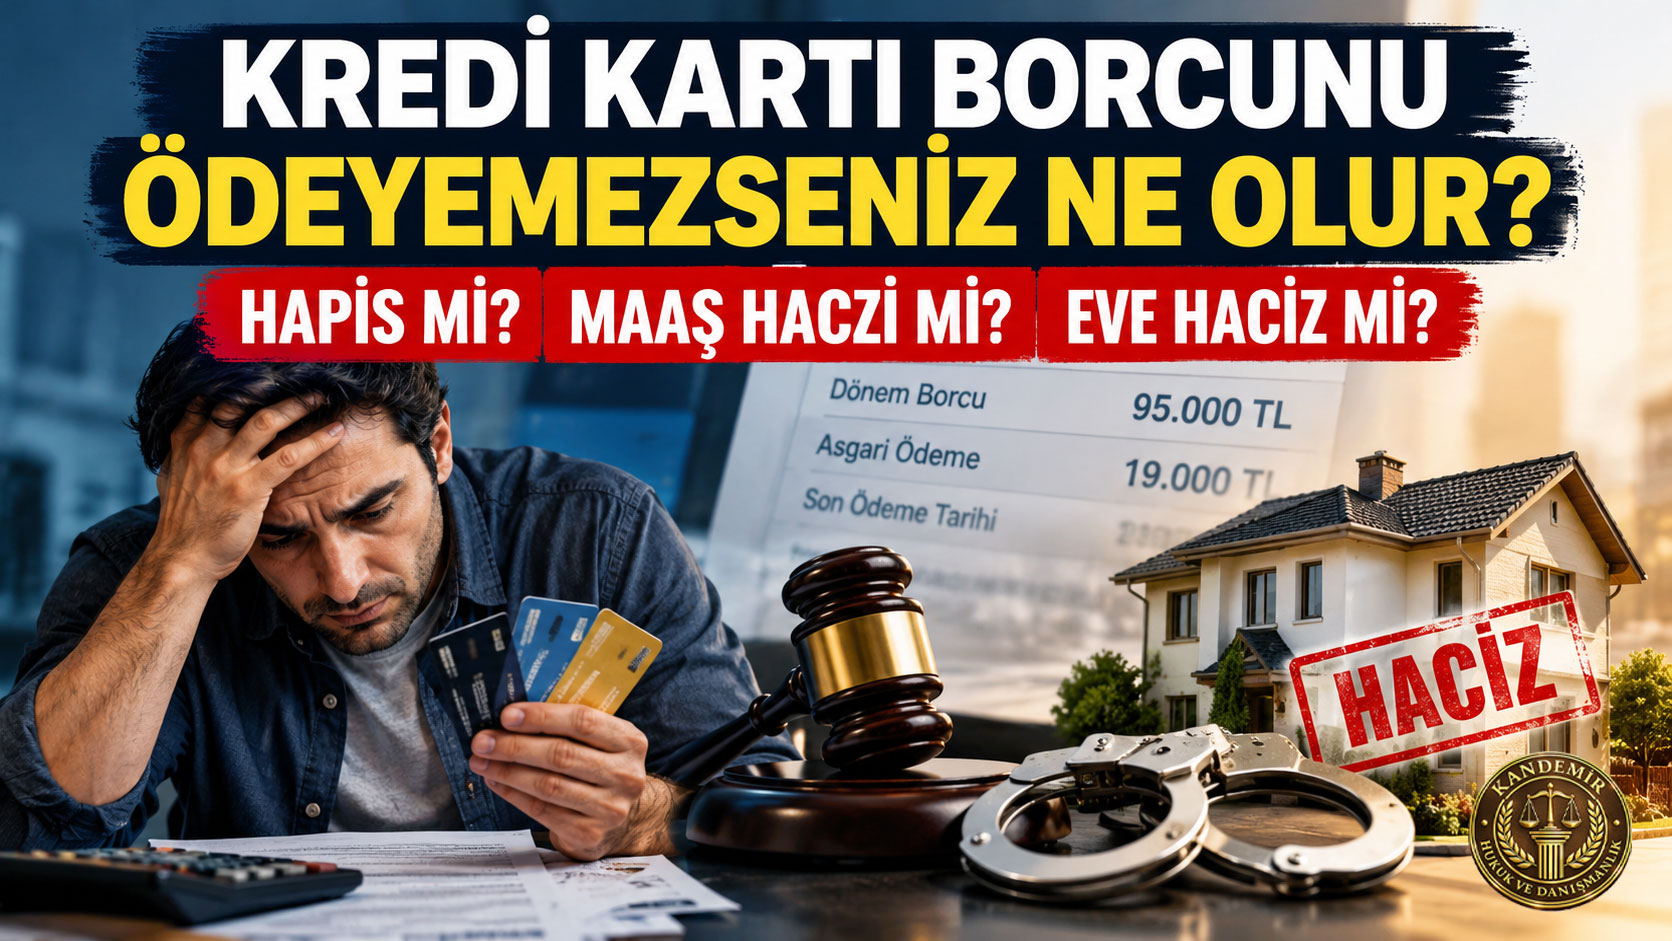
Kredi Kartı Borcunu Ödeyemezsem Ne Olur? Hapse Girer miyim, Eve Haciz Gelir mi?
Ekstre geldi.
Dönem borcu:
95.000 TL
Asgari ödeme:
19.000 TL
Hesabınızda ise yalnızca:
7.000 TL
var.
Bir sonraki ay başka bir kartın ödemesi geliyor.
İhtiyaç kredisi var.
Kira var.
Faturalar var.
Ve sonunda insanın aklına şu soru geliyor:
“Kredi kartı borcumu ödemezsem ne olur?”
Arkasından daha ürkütücü sorular:
“Hapse girer miyim?”
“Eve haciz gelir mi?”
“Maaşımın tamamını keserler mi?”
“Arabamı veya evimi alırlar mı?”
“Kart borcu ne zaman avukata gider?”
Bu konuda internette çok fazla yanlış bilgi bulunmaktadır.
Öncelikle en kritik bilgiyi söyleyelim:
Sırf kredi kartı borcunuzu ödeyemediğiniz için hapse girmezsiniz.
Türkiye Cumhuriyeti Anayasası’nın 38. maddesi açıkça, kişinin yalnızca sözleşmeden doğan bir yükümlülüğü yerine getirememesi nedeniyle özgürlüğünden alıkonulamayacağını düzenlemektedir.
Ancak bu:
“Borcu ödemezsem hiçbir şey olmaz.”
anlamına gelmez.
Kredi kartı borcu ödenmediğinde süreç ekonomik ve hukuki açıdan ciddi sonuçlar doğurabilir.
2026’da Kredi Kartı Asgari Ödeme Oranı Değişti mi?
Evet.
BDDK’nın 1 Ekim 2026 tarihli ve 11581 sayılı kararıyla kredi kartı asgari ödeme oranlarının uygulanmasında kullanılan limit eşiği değiştirildi.
Yeni sisteme göre:
Kredi kartı limiti 100.000 TL ve altında ise asgari ödeme, dönem borcunun %20’sidir.
Kredi kartı limiti 100.000 TL’nin üzerindeyse asgari ödeme, dönem borcunun %40’ıdır.
Dikkat:
Asgari ödeme oranı borcunuza göre değil, kart limitinize göre belirlenir.
Örneğin kart limitiniz:
90.000 TL
ve dönem borcunuz:
50.000 TL
ise asgari tutar yaklaşık:
10.000 TL
olur.
Kart limitiniz:
150.000 TL
ve dönem borcunuz yine:
50.000 TL
ise asgari ödeme:
20.000 TL
olur.
Sadece Asgari Ödemeyi Yaparsam Ne Olur?
Asgari ödeme yapmak borcunuzu kapatmaz.
Sadece dönem borcunun belirlenen minimum kısmını ödemiş olursunuz.
Kalan borç sonraki döneme devreder ve üzerine faiz işler.
5464 sayılı Banka Kartları ve Kredi Kartları Kanunu’na göre dönem borcunun bir kısmı ödendiğinde kalan bakiye üzerinden faiz hesaplanır.
Asgari tutar veya üzerinde ödeme yapılırsa kalan bakiye için akdi faiz uygulanır.
Asgari tutarın altında ödeme yapılması hâlinde ise asgari tutarın ödenmeyen kısmına gecikme faizi, kalan bölüme ise akdi faiz uygulanabilir. Kanun ayrıca kredi kartı borçlarında bileşik faiz uygulanamayacağını düzenlemektedir.
Dolayısıyla:
“Asgariyi ödedim, faiz işlemez.”
yanlıştır.
2026 Kredi Kartı Faizleri Ne Kadar?
Kredi kartı faizlerinin üst sınırlarını Türkiye Cumhuriyet Merkez Bankası belirlemektedir.
1 Ekim 2026 itibarıyla TL kredi kartı alışveriş borçlarında dönem borcuna göre azami aylık akdi faiz oranları yaklaşık olarak:
30.000 TL altındaki dönem borçlarında %3,25,
30.000–180.000 TL arasındaki dönem borçlarında %3,75,
180.000 TL üzerindeki dönem borçlarında %4,25 seviyesindedir.
Azami gecikme faizleri ise aynı dilimlerde sırasıyla %3,55, %4,05 ve %4,55 düzeyindedir. Bankalar bu tavanların altında oran uygulayabilir.
Bu nedenle yüksek kredi kartı borcunda yalnızca asgari ödeme yapmak borcun uzun süre taşınmasına ve ciddi faiz maliyeti oluşmasına neden olabilir.
Asgari Ödemeyi Bir Ay Yapmazsam Ne Olur?
Bir defa asgari ödeme tutarını ödeyememeniz, ertesi gün haciz memurunun kapınızda olacağı anlamına gelmez.
Ancak gecikme başlar.
Asgari ödeme tutarının altında ödeme yapıldığında ödenmeyen kısım bakımından gecikme faizi gündeme gelir.
Gecikmelerin tekrarlanması hâlinde kart kullanımına yönelik kısıtlamalar da uygulanabilir.
Banka Kartları ve Kredi Kartları Hakkında Yönetmelik kapsamında bir takvim yılı içerisinde asgari ödeme toplam üç kez yapılmazsa kart nakit kullanımına kapatılabilir.
Asgari ödeme üst üste üç kez yapılmazsa kartın hem nakit kullanımı hem de mal ve hizmet alımı kapatılabilir.
Dönem borcunun tamamı ödenene kadar limit artışı da yapılamaz.
Kredi Kartı Borcu Ne Zaman Yasal Takibe Girer?
Bankaların alacağı ne zaman muaccel hâle getireceği ve hangi aşamada hukuk birimine devredeceği somut sözleşmeye, gecikmeye ve bankanın uygulamasına göre değişebilir.
Bu nedenle internette sık görülen:
“Tam 90. günde kesin icra başlar.”
şeklindeki mutlak ifadeler doğru değildir.
Bankacılık uygulamasında belirli gecikme sürelerinden sonra yasal takip gündeme gelebilir; ancak tüketici açısından esas alınması gereken şey bankadan gelen;
- ihtar,
- hesap kat bildirimi,
- ödeme talebi,
- icra ödeme emri
gibi resmî işlemlerdir.
Özellikle bir icra ödeme emri geldiyse belgeyi görmezden gelmemek gerekir.
Çünkü icra hukukundaki itiraz süreleri oldukça kısa olabilir.
Kredi Kartı Borcu Yüzünden Hapse Girilir mi?
Tekrar vurgulayalım:
Sırf kredi kartı borcunu ödeyemediğiniz için hapse girmezsiniz.
Kredi kartı sözleşmesi özel hukuk sözleşmesidir.
Anayasa’nın 38. maddesi:
“Hiç kimse, yalnızca sözleşmeden doğan bir yükümlülüğü yerine getirememesinden dolayı özgürlüğünden alıkonulamaz.”
hükmünü içermektedir.
Ancak kredi kartı borcundan bağımsız şekilde;
sahte belge,
dolandırıcılık,
başkasına ait kart kullanımı,
icra sürecinde başka bir suç
gibi ayrı bir ceza hukuku fiili varsa konu değişir.
Yani:
borç başka şeydir, suç başka şeydir.
Banka Kredi Kartı Borcu İçin İcra Takibi Başlatabilir mi?
Evet.
Borcun ödenmemesi hâlinde banka veya alacağı devralmış bir varlık yönetim şirketi şartları oluştuğunda icra yoluna başvurabilir.
İcra takibi başladıktan sonra borçluya ödeme emri gönderilebilir.
Bu aşamada:
borca,
faize,
yetkiye,
imzaya veya diğer hukuki hususlara ilişkin itiraz imkânları takip türüne göre değişir.
Ödeme emri:
“Sonra bakarım.”
denilecek bir belge değildir.
Tebligatın alındığı tarih mutlaka not edilmelidir.
Borç Varlık Yönetim Şirketine Satılabilir mi?
Evet.
Bankalar belirli tahsili gecikmiş alacaklarını mevzuat kapsamında varlık yönetim şirketlerine devredebilir.
Bu durumda artık borcun alacaklısı banka yerine ilgili şirket olabilir.
Ancak borcun devredilmiş olması:
borcun otomatik olarak silindiği
veya:
yeni alacaklının istediği her rakamı talep edebileceği
anlamına gelmez.
Borç bakiyesi, faiz, masraf ve ödeme kayıtları kontrol edilmelidir.
Kredi Kartı Borcu Yüzünden Maaşıma Haciz Gelir mi?
Şartları oluştuğunda evet.
İcra takibi kesinleşmişse maaş haczi gündeme gelebilir.
Ancak maaşın tamamı doğrudan alınmaz.
İcra ve İflas Kanunu’nun 83. maddesi maaş, ücret ve bazı düzenli gelirlerin kısmen haczedilebilmesini düzenlemektedir.
Kanundaki sistemde borçlu ve ailesinin geçinmesi için gerekli miktar dikkate alınır; haczedilecek miktar ise ücretin dörtte birinden az olamaz.
Burada çok sık yapılan bir hata vardır:
“Maaş haczi en fazla %25’tir.”
şeklindeki ifade kanunun kelime anlamı bakımından tam doğru değildir.
İİK m.83’te dörtte bir oranı asgari haciz miktarı şeklinde düzenlenmiştir.
Somut uygulama ve diğer borç türleri ayrıca değerlendirilmelidir.
Birden Fazla İcra Dosyam Varsa Maaşımdan Hepsi Aynı Anda Kesilir mi?
Genel hacizlerde birden fazla maaş haczi bulunduğunda hacizler sıraya alınabilir.
Önceki haciz bitmeden sonraki sıradaki haciz için aynı maaş bölümü üzerinden kesinti başlamayabilir.
Ancak nafaka alacakları gibi özel nitelikli alacaklar farklı kurallara tabi olabilir.
Bu nedenle işyerinin muhasebe biriminden:
hangi icra müdürlüğü,
hangi dosya,
hangi sıra
üzerinden kesinti yapıldığı öğrenilebilir.
Maaş Hesabıma Ayrıca Bloke Konulabilir mi?
İşverene gönderilen maaş haczi ile maaşın bankaya yatırıldıktan sonra banka hesabına konulan haciz teknik olarak aynı işlem değildir.
Bu ayrım çok önemlidir.
Maaş hesabındaki paranın niteliği, başka gelirlerle karışıp karışmadığı ve haczin hukuki kaynağı somut dosyada incelenmelidir.
Banka hesabındaki tutarın tamamının bloke edilmesi durumunda:
“Nasıl olsa maaş hesabı, banka kesin kaldırır.”
şeklinde düşünülmemelidir.
İcra dosyası ve hesap hareketleri birlikte incelenmelidir.
Kredi Kartı Borcu İçin Eve Haciz Gelir mi?
Bu sorunun cevabı:
İcra takibi kapsamında şartları oluşursa haciz işlemleri gündeme gelebilir; ancak evdeki her eşya haczedilemez.
Üstelik 2023 yılında İcra ve İflas Kanunu’nun 82. maddesinde önemli bir değişiklik yapılmıştır.
Güncel düzenlemeye göre para, kıymetli evrak, altın, gümüş, değerli taş, antika ve süs eşyası gibi kıymetli şeyler hariç olmak üzere;
borçlu ve aynı çatı altında yaşayan aile bireylerine ait kişisel eşya ile ailenin ortak kullanımına hizmet eden tüm ev eşyası haczedilemez.
Dolayısıyla:
“Kredi kartı borcu var, televizyonu, buzdolabını, çamaşır makinesini götürürler.”
şeklindeki eski ve genel anlatım güncel mevzuatı tam olarak yansıtmamaktadır.
Televizyon, Buzdolabı ve Çamaşır Makinesi Haczedilebilir mi?
Güncel İİK 82 bakımından ailenin ortak kullanımına hizmet eden ev eşyaları korunmaktadır.
2023 değişikliğinden önce kanunda:
“aynı amaçla kullanılan eşyanın birden fazla olması”
üzerinden ayrı bir değerlendirme bulunuyordu.
7445 sayılı Kanun ile bu ifade değiştirilmiş ve koruma:
ailenin ortak kullanımına hizmet eden tüm ev eşyası
şeklinde genişletilmiştir.
Ancak:
- para,
- altın,
- kıymetli evrak,
- değerli taş,
- antika,
- süs eşyası
gibi kıymetli mallar aynı korumadan yararlanmaz.
Evdeki Altınlar Haczedilebilir mi?
İİK 82’de para, kıymetli evrak, altın, gümüş, değerli taş, antika ve süs eşyası açık biçimde ev eşyası korumasının dışında tutulmuştur.
Bu nedenle ziynet eşyaları bakımından:
“Evde bulunduğu için haczedilemez.”
şeklinde genel bir kural bulunmamaktadır.
Ancak eşyanın borçluya mı yoksa başka bir kişiye mi ait olduğu ayrı bir uyuşmazlık doğurabilir.
Ailemin Eşyaları Benim Borcum İçin Haczedilir mi?
Borç şahsidir.
Anne, baba, eş veya başka aile ferdinin yalnızca sizinle aynı evde yaşaması onları otomatik olarak borçlu hâline getirmez.
Ancak haciz sırasında bir malın gerçekten kime ait olduğu konusunda uyuşmazlık çıkabilir.
Bu durumda üçüncü kişinin mülkiyet iddiası ve buna ilişkin belgeler önem kazanabilir.
Fatura, banka dekontu ve diğer mülkiyet belgeleri somut olayda önemlidir.
Kredi Kartı Borcu İçin Evime Haciz Gelmeden Önce Haber Verilir mi?
İcra takibi ile haciz aynı aşama değildir.
Öncelikle takip başlatılır ve borçluya ödeme emri tebliğ edilir.
Takibin kesinleşmesinden sonra haciz işlemleri gündeme gelebilir.
Bu nedenle e-Devlet veya UYAP üzerinden hakkınızdaki icra dosyalarını düzenli kontrol etmek yararlı olabilir.
Adres değişikliği yapıp resmî adres kayıtlarını güncellememek:
“Tebligat gelmedi, dosya yok.”
anlamına gelmez.
Tebligat hukuku ayrıca değerlendirilir.
Kredi Kartı Borcu İçin Arabama Haciz Konabilir mi?
Şartları oluştuğunda evet.
Otomobil genel olarak haczedilebilir bir malvarlığı değeridir.
Araç üzerine haciz kaydı konulabilir ve icra süreci kapsamında satış işlemleri gündeme gelebilir.
Ancak her dosyada doğrudan ilk işlem aracın satılması değildir.
Borç tutarı, diğer hacizler ve icra müdürlüğü işlemleri önem taşır.
Oturduğum Ev Kredi Kartı Borcu İçin Satılabilir mi?
İcra ve İflas Kanunu’nda borçlunun hâline münasip evi bakımından haczedilmezlik koruması bulunmaktadır.
Ancak bu:
“Tek eviniz varsa hiçbir zaman haczedilemez.”
anlamına gelmez.
Evin değeri, borçlunun sosyal ve ekonomik durumu, aile yapısı ve daha mütevazı bir konutun ihtiyacı karşılayıp karşılamadığı gibi unsurlar değerlendirilir.
Değeri ihtiyaç seviyesinin çok üzerinde olan taşınmazlarda satış bedelinden borçluya hâline uygun bir ev alabilecek miktarın bırakılması gündeme gelebilir.
Ayrıca meskeniyet iddiasının icra hukukunda süreli şikâyet konusu olabileceği unutulmamalıdır.
Emekli Maaşına Kredi Kartı Borcu İçin Haciz Gelir mi?
Emekli aylıkları bakımından normal maaşlardan farklı özel hükümler bulunmaktadır.
Özellikle 5510 sayılı Kanun kapsamındaki emekli aylıkları için genel hacizlere karşı önemli koruma bulunmaktadır.
Ancak nafaka, SGK alacakları veya kişinin verdiği muvafakat gibi özel durumlarda değerlendirme değişebilir.
Dolayısıyla:
“Emekli maaşına kesinlikle hiçbir şekilde dokunulamaz.”
demek de:
“Banka istediği zaman tamamını alabilir.”
demek de doğru değildir.
Somut işlem ayrıca incelenmelidir.
Banka Kredi Kartı Borcu İçin Hesabımdaki Paraya El Koyabilir mi?
İcra takibinin kesinleşmesinden sonra banka hesaplarına haciz yazısı gönderilmesi mümkündür.
Bu durumda hesaptaki haczedilebilir tutarlar bloke edilebilir.
Ancak banka hesabında;
- maaş,
- emekli aylığı,
- sosyal yardım,
- üçüncü kişiye ait para
gibi özel nitelikli ödemeler bulunuyorsa değerlendirme değişebilir.
Bu nedenle hesabın tamamının bloke edilmesi durumunda paranın kaynağı ayrıca incelenmelidir.
Kredi Kartı Borcu Nedeniyle Eşim Sorumlu Olur mu?
Kural olarak herkes kendi borcundan sorumludur.
Eşiniz kredi kartı sözleşmesinin tarafı değilse yalnızca evli olmanız nedeniyle borcun kişisel borçlusu hâline gelmez.
Ancak;
- kefalet,
- ortak borç,
- müşterek hesap,
- mal rejiminden doğan özel uyuşmazlıklar
ayrıca değerlendirilebilir.
Kart Borcu Mirasçılara Geçer mi?
Kredi kartı borcu da diğer malvarlığı borçları gibi ölüm hâlinde terekeye dâhil olabilir.
Mirasçının;
- mirası kabul etmesi,
- reddetmesi,
- terekenin borca batık olması
gibi durumlar sonucu etkiler.
Bu nedenle:
“Kredi kartı borcu ölümle otomatik silinir.”
ifadesi doğru değildir.
Banka Bütün Borcu Bir Anda İsteyebilir mi?
Gecikmenin sözleşmede ve mevzuatta öngörülen şartları oluşturması hâlinde bankanın borcu muaccel hâle getirmesi gündeme gelebilir.
Bu durumda:
“Sadece bu ayın asgarisini öderim.”
seçeneği ortadan kalkabilir ve toplam borç üzerinden takip başlatılabilir.
Bu nedenle hesap kat ihtarı veya hukuki takip bildirimi geldiğinde belgenin dikkatle incelenmesi gerekir.
Kredi Kartı Borcumu Yapılandırabilir miyim?
2026 yılında BDDK kredi kartı borçları için özel bir yapılandırma imkânı tanıdı.
29 Ocak 2026 tarihli kararla, karar tarihi itibarıyla dönem borcu kısmen veya tamamen ödenmemiş bazı bireysel kredi kartlarının başvuru üzerine 48 aya kadar yapılandırılabilmesine imkân sağlandı.
Ancak bu özel düzenlemede başvuru için karar tarihinden itibaren 3 aylık süre öngörülmüştü.
Dolayısıyla Ekim 2026 itibarıyla:
“Devletin 48 aylık yapılandırması hâlâ otomatik olarak açık.”
demek doğru değildir.
Bankanızın kendi güncel ödeme veya yapılandırma teklifleri ayrıca sorulabilir.
Borcumu Avukatlık Bürosuna Devrettiler, Ne Yapmalıyım?
Panikle ödeme yapmadan önce:
- dosya numarasını,
- alacaklıyı,
- ana para tutarını,
- faizi,
- masrafları,
- varsa vekâlet ücretini
kontrol edin.
Arayan kişinin gerçekten banka veya yetkili hukuk bürosu adına hareket edip etmediğini doğrulayın.
Ödeme yapılacak IBAN’ı telefon görüşmesindeki kişiden almakla yetinmeyin.
Özellikle sahte:
“Borç kapatma”
ve:
“İcra dosyanızı bugün kapatalım.”
arama ve mesajlarına karşı dikkatli olun.
Kredi Kartı Borcunu Ödeyemiyorsanız Ne Yapmalısınız?
En kötü strateji borcu tamamen görmezden gelmektir.
Daha sağlıklı yaklaşım şudur:
- Ekstrenizi ve gerçek toplam borcunuzu çıkarın.
- Kartları yeni harcamaya kapatmayı değerlendirin.
- Bankayla gecikme büyümeden görüşün.
- Yapılandırma veya ödeme planı seçeneğini sorun.
- Resmî ihtar ve tebligatları kesinlikle görmezden gelmeyin.
- UYAP/e-Devlet üzerinden açılmış icra dosyalarını kontrol edin.
- Ödeyemeyeceğiniz yeni borçlarla eski borcu sürekli çevirmemeye dikkat edin.
- İcra takibi başlamışsa dosyadaki borç, faiz ve süreleri hukuken inceletin.
Sıkça Sorulan Sorular
Kredi kartı borcu yüzünden hapse girilir mi?
Sırf sözleşmeden kaynaklanan kredi kartı borcunu ödeyemediğiniz için hapis cezası verilmez. Anayasa’nın 38. maddesi bu konuda açık koruma sağlamaktadır.
Kredi kartı borcunun asgarisini ödemezsem ne olur?
Gecikme faizi gündeme gelir. Bir takvim yılında toplam üç kez ödeme yapılmaması nakit kullanımının, üst üste üç kez yapılmaması ise nakit ve alışveriş kullanımının kısıtlanmasına yol açabilir.
2026 kredi kartı asgari ödeme oranı kaç?
1 Ekim 2026 tarihli BDDK kararına göre kart limiti 100.000 TL ve altında ise %20, 100.000 TL’nin üzerinde ise %40’tır.
Sadece asgari ödeme yaparsam faiz olur mu?
Evet. Asgari tutar veya daha fazlası ödendiğinde kalan borca akdi faiz uygulanır.
Kredi kartı borcu maaşıma haciz getirir mi?
İcra takibi kesinleşirse maaş haczi gündeme gelebilir. Maaş ve ücretler İİK 83 kapsamında kısmen haczedilebilir.
Kredi kartı borcu için eve haciz gelir mi?
İcra sürecinde haciz işlemleri mümkün olmakla birlikte güncel İİK 82 uyarınca kişisel eşyalar ve ailenin ortak kullanımına hizmet eden tüm ev eşyaları, para ve bazı kıymetli mallar istisna olmak üzere korunmaktadır.
Buzdolabı ve çamaşır makinesi haczedilebilir mi?
Ailenin ortak kullanımına hizmet eden ev eşyaları güncel İİK 82 kapsamında haczedilemez.
Evdeki altınlar haczedilebilir mi?
Altın, gümüş, değerli taş ve benzeri kıymetler ev eşyası korumasının dışında tutulmuştur.
Arabama haciz koyabilirler mi?
Şartları oluştuğunda araç üzerine haciz uygulanabilir ve icra sürecinde satış gündeme gelebilir.
Tek evim varsa haczedilebilir mi?
Borçlunun hâline münasip evi bakımından koruma vardır. Ancak bu koruma mutlak değildir; evin değeri ve borçlunun ihtiyacı birlikte değerlendirilir.
Borç varlık yönetim şirketine devredilirse silinir mi?
Hayır. Alacağın devri borcu otomatik olarak sona erdirmez; alacaklı değişir.
Kredi kartı yapılandırması hâlâ açık mı?
29 Ocak 2026 tarihli BDDK düzenlemesindeki özel yapılandırma için üç aylık başvuru süresi öngörülmüştü. Güncel yeni bir düzenleme olup olmadığı BDDK duyurularından ayrıca kontrol edilmelidir.
Sonuç
Kredi kartı borcunu ödeyememek ciddi bir mali sorun olabilir.
Ancak bu durum:
“Yarın hapse girerim.”
veya:
“Evdeki bütün eşyaları götürürler.”
anlamına gelmez.
Anayasa’nın 38. maddesine göre bir kişi yalnızca sözleşmeden doğan borcunu yerine getiremediği için özgürlüğünden yoksun bırakılamaz.
Buna karşılık borç ödenmediğinde;
faiz,
kart kullanımının sınırlandırılması,
yasal takip,
banka hesabı haczi,
maaş haczi,
araç ve diğer haczedilebilir malvarlığı değerlerine yönelik işlemler
gündeme gelebilir.
2026 yılında kredi kartı kullanıcılarının ayrıca yeni asgari ödeme düzenlemesine dikkat etmesi gerekir.
1 Ekim 2026 tarihli BDDK kararına göre 100.000 TL ve altında limite sahip kartlarda asgari ödeme oranı %20, 100.000 TL’nin üzerinde limite sahip kartlarda ise %40 olarak uygulanmaktadır.
Asgari tutarı ödemek ise borcun faizsiz şekilde ertelendiği anlamına gelmez.
5464 sayılı Kanun kapsamında kalan bakiye üzerine akdi faiz; asgari tutarın altında ödeme yapılması hâlinde ise ilgili kısım için gecikme faizi uygulanabilir.
Ev haczi konusunda da eski bilgilerle hareket edilmemelidir.
2023 yılında yapılan kanun değişikliği sonrasında, para, altın, kıymetli evrak, değerli taş, antika ve süs eşyası gibi istisnalar dışında kişisel eşya ile ailenin ortak kullanımına hizmet eden tüm ev eşyaları haczedilemez hâle getirilmiştir.
Bu nedenle kredi kartı borcu bulunan kişinin yapması gereken ilk şey borcu gizlemek veya tebligatları görmezden gelmek değil;
borcun hangi aşamada olduğunu doğru tespit etmektir.
Henüz banka aşamasındaysa ödeme ve yapılandırma seçenekleri değerlendirilmeli; yasal takip başlamışsa dosya borcu, faizler, tebligatlar ve haciz işlemleri hukuken incelenmelidir.
Kandemir Hukuk ve Danışmanlık, kredi kartı ve banka borçlarından kaynaklanan icra takipleri, banka hesabı blokeleri, maaş hacizleri, haczedilmezlik şikâyetleri, ödeme emirlerine itiraz ve borç uyuşmazlıklarında hukuki destek sunmaktadır.
Bilgilendirme: Bu makale 13 Ekim 2026 tarihi itibarıyla yürürlükte bulunan 5464 sayılı Banka Kartları ve Kredi Kartları Kanunu, İcra ve İflas Kanunu, BDDK’nın güncel kredi kartı kararları ve TCMB faiz düzenlemeleri esas alınarak genel hukuki bilgilendirme amacıyla hazırlanmıştır. Banka sözleşmesi, borcun türü, icra dosyası ve kişinin gelir/malvarlığı durumu her olayda farklı olduğundan somut dosya ayrıca değerlendirilmelidir.
Kandemir Hukuk & Danışmanlık
Kurumsal Hukuk & Danışmanlık Bürosu
Uluslararası standartlarda, şeffaf ve sonuç odaklı hukuki danışmanlık hizmeti sunan butik ve prestijli bir hukuk bürosudur. Ticari hedeflerinize ve yasal haklarınıza en uygun stratejik savunma mekanizmaları için bizimle iletişime geçebilirsiniz.